

myTU – Mobile Banking
Travel Union, UAB
- 4,4
- 111.00 recensioni
- 100.00K
- Download
- Free
- Prezzo
Screenshot
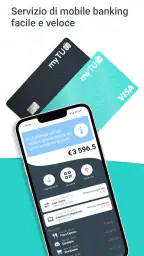
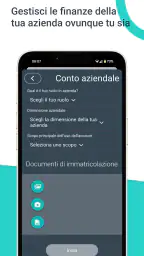
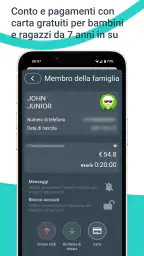
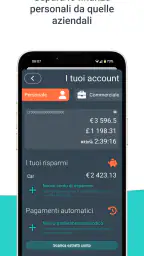
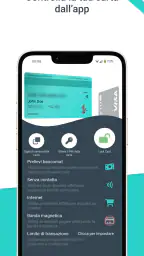
myTU – Mobile Banking Pro e contro
Pro
- Gestione completa del conto direttamente dallo smartphone.
- Accesso rapido tramite sistemi biometrici sui dispositivi compatibili.
- Notifiche utili per monitorare movimenti e operazioni in tempo reale.
- Bonifici e pagamenti eseguibili senza recarsi in filiale.
- Interfaccia generalmente chiara anche per le operazioni più comuni.
Contro
- Alcune funzioni possono variare in base al tipo di conto attivo.
- L’accesso richiede una connessione Internet stabile.
- Le procedure di sicurezza possono risultare macchinose in certi casi.
- Possibili tempi di attesa durante manutenzioni o aggiornamenti del servizio.
- Non tutte le operazioni bancarie sono disponibili esclusivamente dall’app.
 Analisi di All-app
Quando si parla di mobile banking, la parte più importante non è solo poter controllare il conto dal telefono: è riuscire a entrare, capire subito cosa si può fare e recuperare rapidamente quando qualcosa non va. Ho provato myTU – Mobile Banking con questo criterio pratico, concentrandomi soprattutto sui passaggi che possono creare attrito a chi usa l’app per la prima volta. La mia impressione è quella di uno strumento pensato per rendere più semplice la gestione bancaria quotidiana, sia per privati sia per aziende, senza trasformare ogni operazione in una visita allo sportello.
L’app appartiene alla categoria della finanza ed è sviluppata da Travel Union, UAB. È gratuita, ha una valutazione media di 4,4 su oltre quattromila valutazioni e supera le centomila installazioni. Sono numeri che suggeriscono una base di utenti già abbastanza ampia, ma non li considero da soli una garanzia: nel mobile banking contano molto la chiarezza del primo accesso, la compatibilità con il telefono e la possibilità di distinguere un problema dell’app da uno legato al servizio bancario o alla connessione.
Il primo accesso: dove può nascere la difficoltà
Il punto più delicato, come spesso accade con le applicazioni bancarie, non è necessariamente l’uso quotidiano ma l’avvio. Prima ancora di cercare una funzione, bisogna assicurarsi di avere a portata di mano i dati e gli strumenti richiesti dal proprio rapporto bancario. Io eviterei di iniziare la configurazione mentre sono di fretta, in viaggio o con una connessione instabile: se una verifica si interrompe, diventa più difficile capire se il blocco dipende dal telefono, dalla rete o dal servizio.
myTU richiede un approccio più attento rispetto a una normale app per le spese. Non la installerei pensando di poterla aprire e usare immediatamente come un portafoglio digitale indipendente. Il suo ruolo è quello di offrire accesso al mobile banking, quindi il primo controllo da fare è verificare di essere già autorizzati a utilizzare il servizio e di avere seguito le istruzioni ricevute dal proprio istituto. Questo evita uno degli equivoci più comuni: confondere l’installazione dell’app con l’attivazione completa dell’accesso bancario.
Un’altra fonte di frizione può essere il cambio di telefono. Se si passa a un dispositivo nuovo, non conviene dare per scontato che l’accesso funzioni nello stesso modo del precedente. Prima di rimuovere l’app dal vecchio dispositivo, se ancora disponibile, prenderei nota delle procedure ufficiali necessarie per riattivare il servizio. Non significa conservare password in modo insicuro, ma organizzare il passaggio con calma e usare solo i canali previsti dalla banca.
Il consiglio più utile è separare la fase di installazione da quella di autorizzazione. Scaricare myTU è soltanto il primo passo. Se l’app si apre ma non consente di completare l’accesso, non continuerei a ripetere tentativi casuali: controllerei prima le credenziali, il metodo di conferma richiesto e l’eventuale necessità di contattare l’assistenza. Nei servizi finanziari, insistere con dati errati può creare più problemi di quanti ne risolva.
Controlli semplici prima di iniziare
La compatibilità dichiarata parte da Android 7.0. Questo rende l’app utilizzabile anche su dispositivi non recentissimi, ma la versione del sistema non è l’unico elemento da considerare. Un telefono molto vecchio può avere poco spazio libero, aggiornamenti di sicurezza datati o una gestione delle notifiche poco affidabile. Per un’app bancaria, questi aspetti incidono più che in un gioco o in un’app di intrattenimento.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Prima di aprire myTU farei una piccola verifica: sistema operativo aggiornato quando possibile, spazio sufficiente, connessione stabile e data e ora impostate automaticamente. Quest’ultimo dettaglio è facile da ignorare, ma un orario non corretto può creare confusione con codici temporanei, notifiche o sessioni di accesso. Non è una funzione speciale dell’app: è una condizione generale che aiuta molti servizi sicuri a lavorare correttamente.
Controllerei anche le notifiche. Se il telefono blocca gli avvisi dell’app, potrei non vedere subito una richiesta di conferma o un messaggio importante. Allo stesso tempo, non disattiverei le protezioni del dispositivo solo per far funzionare l’accesso. Un’app finanziaria merita un compromesso prudente: meglio risolvere una configurazione scomoda attraverso i percorsi ufficiali che ridurre la sicurezza del telefono.
Chi usa un dispositivo aziendale o un telefono con profili di lavoro dovrebbe considerare anche eventuali restrizioni imposte dal sistema. In questi casi, un’app può installarsi correttamente ma incontrare limiti nelle notifiche o nell’autenticazione. Se myTU funziona sul telefono personale ma non su quello gestito dall’azienda, il confronto è già un indizio utile: il problema potrebbe essere l’ambiente del dispositivo, non l’applicazione in sé.
Come preparerei l’uso quotidiano
Una volta completato l’accesso, il vantaggio principale di un’app di questo tipo è avere il rapporto bancario a disposizione senza dipendere dal computer. Io la userei per controlli brevi e regolari, non soltanto quando devo effettuare un’operazione urgente. Un controllo rapido dopo un acquisto importante, per esempio, aiuta a riconoscere prima eventuali movimenti inattesi e a mantenere una visione realistica delle disponibilità.
Per un privato, questo può significare controllare il conto prima di una spesa ricorrente o verificare un accredito senza aprire il sito web. Per una piccola attività, l’utilità è diversa: il telefono può diventare un punto di controllo durante una giornata fuori ufficio. In entrambi i casi, la praticità dipende dal fatto che l’accesso sia già configurato. Se ogni apertura richiede di recuperare continuamente informazioni dimenticate, il beneficio della mobilità si riduce molto.
Non userei però myTU come sostituto di un metodo personale di organizzazione. L’app può aiutare a vedere la situazione bancaria, ma non elimina la necessità di tenere sotto controllo scadenze, fatture, ricevute e autorizzazioni. Per una gestione aziendale più articolata, un software contabile o un sistema dedicato può rimanere più adatto. Il mobile banking è eccellente per il controllo e le operazioni quotidiane; non sempre è lo strumento migliore per analisi finanziarie approfondite.
Quando qualcosa si blocca: un percorso di recupero ordinato
La prima regola che seguirei è non interpretare ogni errore come un problema permanente. Se l’app non carica una schermata, chiuderei la sessione, controllerei la connessione e riproverei dopo qualche momento. Passare continuamente da Wi-Fi a rete mobile può aiutare a capire se il comportamento dipende dalla rete, ma lo farei una volta sola e in modo controllato, non come una sequenza di tentativi senza criterio.
Se l’accesso fallisce, ricontrollerei con calma i dati inseriti senza copiare informazioni da messaggi o appunti non verificati. Per sicurezza, non condividerei mai password, codici di conferma o schermate con altre persone. Un contatto che chiede credenziali complete o codici di autorizzazione non va trattato come una normale procedura di assistenza, anche se usa un linguaggio convincente.
Quando il problema riguarda una sola funzione, prenderei nota del punto preciso in cui si interrompe: apertura dell’app, autenticazione, caricamento del conto o conferma dell’operazione. Questa distinzione è molto più utile di una descrizione generica come “non funziona”. Se serve contattare l’assistenza, indicare il modello del telefono, la versione del sistema operativo e il passaggio esatto può rendere la comunicazione più rapida.
La versione attuale indicata per myTU è la 1.54.16. Io controllerei periodicamente se il negozio applicazioni propone un aggiornamento, soprattutto quando il comportamento cambia dopo un aggiornamento del sistema operativo. Non installerei versioni provenienti da fonti non ufficiali e non userei procedure trovate casualmente online per aggirare un blocco. Nel mobile banking, la soluzione più veloce non è sempre quella più sicura.
Il caso realistico di una giornata normale
Immagino una situazione concreta: sono fuori casa, devo verificare se un pagamento importante è già stato registrato e il telefono mostra una schermata incompleta. Prima di pensare che il conto sia irraggiungibile, controllerei la connessione e proverei a riaprire l’app una sola volta. Se il problema resta, eviterei di ripetere l’operazione di pagamento alla cieca, perché potrei creare un doppio addebito o una richiesta duplicata.
In una situazione del genere, myTU è utile proprio come strumento di verifica, ma la sua utilità dipende dalla prudenza dell’utente. Se una conferma non è chiara, aspetterei di controllare lo stato dell’operazione attraverso il canale bancario appropriato invece di inviare nuovamente la stessa richiesta. Questo è uno dei vantaggi meno evidenti di avere accesso mobile: non serve solo a fare operazioni, ma anche a fermarsi prima di ripeterle inutilmente.
Per chi lavora con pagamenti frequenti, suggerirei di non aspettare l’ultimo minuto per controllare un movimento. Una verifica anticipata lascia il tempo di distinguere un ritardo normale da un errore di autorizzazione o da un problema di accesso. L’app può rendere il controllo più comodo, ma non può eliminare i tempi e le condizioni del sistema bancario sottostante.
Quando il problema non è myTU
È importante non attribuire automaticamente all’app ogni difficoltà. Se il telefono non ha rete, se il servizio bancario è temporaneamente non raggiungibile o se una procedura di autorizzazione non è stata completata, la reinstallazione potrebbe non cambiare nulla. Anche un errore nelle credenziali o una limitazione sul rapporto bancario richiede un intervento diverso da quello tecnico.
Un buon metodo è confrontare il comportamento senza eseguire azioni rischiose. Se il problema appare anche su un altro canale ufficiale, è probabile che non riguardi soltanto myTU. Se invece il sito funziona ma l’app non si apre, allora diventano più pertinenti i controlli sul dispositivo, sulla versione installata e sulle notifiche. Questa diagnosi per esclusione evita di cancellare dati o reinstallare inutilmente.
La reinstallazione, infatti, non dovrebbe essere il primo rimedio. Può eliminare configurazioni locali e riportare l’utente alla fase di attivazione, che è spesso proprio il passaggio più delicato. La prenderei in considerazione solo dopo aver verificato di poter completare nuovamente l’accesso attraverso le procedure ufficiali. Prima ancora, proverei a chiudere l’app, riavviare il telefono e installare eventuali aggiornamenti disponibili.
Se il telefono è stato smarrito o compromesso, la priorità non è risolvere l’app ma proteggere l’accesso bancario. In quel caso contatterei immediatamente l’istituto tramite un canale affidabile e seguirei le istruzioni ricevute. Non aspetterei che il problema si risolva da solo e non affiderei dati sensibili a messaggi arrivati senza una verifica.
Quanto è comoda rispetto alle alternative
Rispetto al normale home banking da computer, myTU ha il vantaggio evidente della disponibilità sul telefono. Per un controllo veloce, il dispositivo mobile è più immediato e si adatta meglio a chi non vuole aprire un browser o accendere il computer per ogni verifica. Il computer, però, rimane preferibile quando devo confrontare molte informazioni, lavorare con documenti o gestire una visione ampia delle finanze.
Rispetto a un’app di pagamento o a un portafoglio digitale, la differenza sta nello scopo. Un portafoglio è spesso costruito attorno a pagamenti rapidi e strumenti collegati; myTU è pensata per il rapporto di mobile banking. Non sceglierei l’una aspettandomi che svolga esattamente il lavoro dell’altra. Se il mio obiettivo principale è pagare in negozio nel modo più rapido possibile, valuterei uno strumento specializzato. Se invece voglio controllare il conto e gestire il rapporto bancario dal telefono, l’app è più coerente.
Per un’azienda, il confronto va fatto con ancora più attenzione. La comodità di accedere dal telefono può essere preziosa per un titolare spesso in movimento, ma non sostituisce necessariamente strumenti con funzioni amministrative più ampie. myTU mi sembra più adatta al controllo operativo e alle necessità immediate che alla contabilità completa o alla pianificazione finanziaria complessa.
A chi la consiglierei e chi dovrebbe scegliere altro
La consiglierei a chi ha un rapporto compatibile con il servizio, vuole ridurre la dipendenza dal computer e preferisce controllare le proprie operazioni dal telefono. È una scelta sensata anche per chi gestisce una piccola attività e ha bisogno di verificare la situazione mentre si trova fuori ufficio, purché non confonda il mobile banking con un gestionale aziendale.
La sceglierei con più cautela per chi usa un telefono molto datato, cambia spesso dispositivo o ha difficoltà a seguire procedure di autenticazione. In questi casi il problema non è necessariamente la qualità dell’app: è che la sicurezza bancaria richiede alcuni passaggi che possono risultare scomodi. Se per me l’accesso da computer è già semplice e non ho bisogno di operare in mobilità, il vantaggio aggiuntivo potrebbe essere limitato.
Non la considererei la soluzione ideale per chi cerca soprattutto strumenti di budgeting, grafici avanzati, gestione di investimenti o aggregazione di conti diversi. Per quelle esigenze sceglierei applicazioni progettate specificamente per l’analisi finanziaria, sempre prestando attenzione alla sicurezza e ai permessi richiesti. myTU ha più senso quando la priorità è il rapporto bancario quotidiano, non una piattaforma completa per ogni aspetto del denaro personale.
Il mio giudizio pratico su myTU
Dopo averla valutata con attenzione, considero myTU – Mobile Banking una soluzione pratica per chi vuole portare sul telefono le attività bancarie essenziali e ha già predisposto correttamente il proprio accesso. Il suo punto forte non è l’effetto spettacolare, ma la possibilità di controllare la situazione con meno passaggi rispetto al computer. La gratuità e il requisito minimo di Android 7.0 la rendono accessibile a una platea ampia, mentre la classificazione PEGI 3 indica un’app adatta a un pubblico generale.
La mia riserva principale riguarda la fase di configurazione e recupero. In un’app finanziaria è giusto che esistano verifiche e protezioni, ma per l’utente questo significa prepararsi, conservare in modo sicuro le informazioni necessarie e sapere distinguere un errore locale da un problema del servizio. Chi affronta l’installazione con calma dovrebbe trovarsi meglio di chi prova a risolvere tutto con reinstallazioni ripetute o tentativi casuali.
In definitiva, la consiglierei a privati e aziende che cercano un accesso mobile al proprio banking e non hanno bisogno di trasformare il telefono in un centro completo di gestione finanziaria. La userei per controlli regolari, verifiche prima di operazioni importanti e gestione quotidiana, mantenendo comunque un canale alternativo ufficiale per i casi in cui l’app, la rete o il dispositivo non collaborano. È una scelta concreta e sensata nel suo ambito, a patto di valutarla per ciò che offre davvero: comodità bancaria sul telefono, non una soluzione universale per ogni esigenza economica.
Domande frequenti
Che cos’è myTU – Mobile Banking e quali servizi offre?
myTU – Mobile Banking è l’applicazione dedicata alla gestione dei servizi bancari direttamente da smartphone o tablet. Dopo l’accesso è possibile controllare il saldo e i movimenti, consultare i dettagli del conto, effettuare operazioni disponibili, gestire carte e ricevere comunicazioni. Le funzioni possono variare in base al tipo di rapporto, al profilo dell’utente e agli aggiornamenti rilasciati dalla banca.
Come si effettua l’accesso a myTU e quali requisiti sono necessari?
Per utilizzare myTU è generalmente necessario essere clienti dell’istituto che fornisce il servizio e avere le credenziali di internet banking attive. Durante la prima configurazione potrebbe essere richiesto di associare il dispositivo e confermare l’identità tramite codice, SMS o altro sistema di sicurezza. È consigliabile mantenere l’app aggiornata e usare un dispositivo protetto da PIN, impronta digitale o riconoscimento facciale.
myTU – Mobile Banking è sicura per gestire conto e pagamenti?
L’app è pensata per offrire un accesso protetto ai servizi bancari attraverso sistemi di autenticazione e autorizzazione delle operazioni. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: non bisogna condividere password o codici, installare applicazioni da fonti non ufficiali né accedere da reti Wi-Fi pubbliche non affidabili. In caso di telefono smarrito o attività sospette, è importante contattare subito la banca.
È possibile usare myTU per effettuare bonifici e gestire le carte?
Le operazioni disponibili dipendono dai servizi attivati sul proprio conto e dalle condizioni applicate dalla banca. In base al profilo, myTU può consentire di eseguire bonifici, consultare o bloccare carte, verificare transazioni e gestire alcune impostazioni. Prima di confermare un’operazione è opportuno controllare attentamente beneficiario, importo, eventuali commissioni e metodo di autorizzazione richiesto.
Cosa fare se myTU non funziona, non permette l’accesso o mostra un errore?
In caso di problemi è consigliabile verificare innanzitutto la connessione Internet, aggiornare l’applicazione e riavviare il dispositivo. Se l’errore riguarda le credenziali, è meglio utilizzare esclusivamente le procedure ufficiali di recupero, senza comunicare i codici a terzi. Quando il problema persiste, occorre consultare l’assistenza della banca indicando modello dello smartphone, versione del sistema operativo e messaggio visualizzato.


